
2008-2026
及时 · 专业 · 真诚
及时 · 专业 · 真诚
(一)
国家税务总局关于增值税发票开具有关问题的公告
国家税务总局公告2017年第16号
为进一步加强增值税发票管理,保障全面推开营业税改征增值税试点工作顺利实施,保护纳税人合法权益,营造健康公平的税收环境,现将增值税发票开具有关问题公告如下:
一、自2017年7月1日起,购买方为企业的,索取增值税普通发票时,应向销售方提供纳税人识别号或统一社会信用代码;销售方为其开具增值税普通发票时,应在“购买方纳税人识别号”栏填写购买方的纳税人识别号或统一社会信用代码。不符合规定的发票,不得作为税收凭证。
本公告所称企业,包括公司、非公司制企业法人、企业分支机构、个人独资企业、合伙企业和其他企业。
二、销售方开具增值税发票时,发票内容应按照实际销售情况如实开具,不得根据购买方要求填开与实际交易不符的内容。销售方开具发票时,通过销售平台系统与增值税发票税控系统后台对接,导入相关信息开票的,系统导入的开票数据内容应与实际交易相符,如不相符应及时修改完善销售平台系统。
特此公告。
国家税务总局
2017年5月19日
(二)
关于《国家税务总局关于增值税发票开具有关问题的公告》的解读
一、发布本公告的背景是什么?
为进一步加强增值税发票管理,保障全面推开营业税改征增值税试点工作顺利实施,保护纳税人合法权益,营造健康公平的税收环境,明确增值税发票开具有关问题,发布本公告。
二、本公告对增值税发票开具方面有何要求?
(一)自2017年7月1日起,购买方为企业的,索取增值税普通发票时,应向销售方提供纳税人识别号或统一社会信用代码;销售方为其开具增值税普通发票时,应在“购买方纳税人识别号”栏填写购买方的纳税人识别号或统一社会信用代码。不符合规定的发票,不得作为税收凭证用于办理涉税业务,如计税、退税、抵免等。
本公告所称企业,包括公司、非公司制企业法人、企业分支机构、个人独资企业、合伙企业和其他企业。
(二)《中华人民共和国发票管理办法》规定,销售方开具发票时,应如实开具与实际经营业务相符的发票。购买方取得发票时,不得要求变更品名和金额。但是目前发现部分销售方允许购买方可通过其销售平台,自行选择需要开具发票的商品服务名称等内容,并按照购买方的要求开具与实际经营业务不符的发票。对此问题,本公告再次明确,销售方开具增值税发票时,发票内容应按照实际销售情况如实开具,不得根据购买方要求填开与实际交易不符的内容。销售方开具发票时,通过销售平台系统与增值税发票税控系统后台对接,导入相关信息开票的,系统导入的开票数据内容应与实际交易相符,如不相符应及时修改完善销售平台系统。
(三)
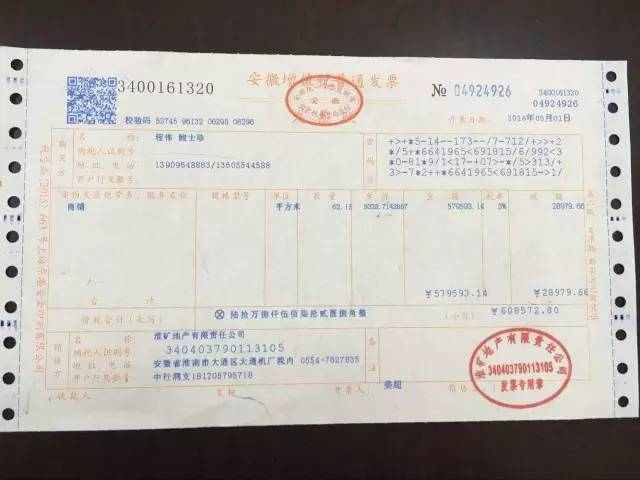
举例:下面这张发票要是在2017年7月1日后开出,就不得作为税收凭证用于办理涉税业务,如计税、退税、抵免等。
随着数字经济的深入发展,小微企业数智化转型已从“选择题”变为“必答题”。财务上云、业务在线、数据驱动,正成为越来越多小微企业降本增效、稳健经营的关键路径。然而,云产品使用环境的安全性,直接影响着小微企业的经营命脉。为响应国家持续加强软件版权保护和合规化治理的号召,畅捷通发起“阳光正版行动”倡议,向广大合作伙伴、客户及行业发出真诚倡议:共建阳光生态,共治市场秩...
2026年,“十五五”规划开局之年,国家持续深化“人工智能+”行动,AI赋能实体经济已从概念走向规模化落地。在这一关键节点,数智科技产业服务平台、数科网联合国内主流媒体发起的“2026人工智能创新应用TOP50”典范案例榜正式揭晓,畅捷通好生意凭借原生AI技术架构与扎实的小微企业场景落地,从全国300余家申报单位中脱颖而出,成功入选。01让AI从对话框走进生...
专业提供:用友软件| 用友T3| 用友T6| 用友T+| 用友U8| 致远oa| 用友CRM| 用友HR
Copyright © 绍兴用友 2011-2024 All Right Reserved.
 浙公网安备 33069902000261号 浙ICP备16018891号
备案号:浙ICP备16018891号